Domain bestellungsurkunde.de kaufen?
Wir ziehen mit dem Projekt
bestellungsurkunde.de um.
Sind Sie am Kauf der Domain
bestellungsurkunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bestellungsurkunde.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
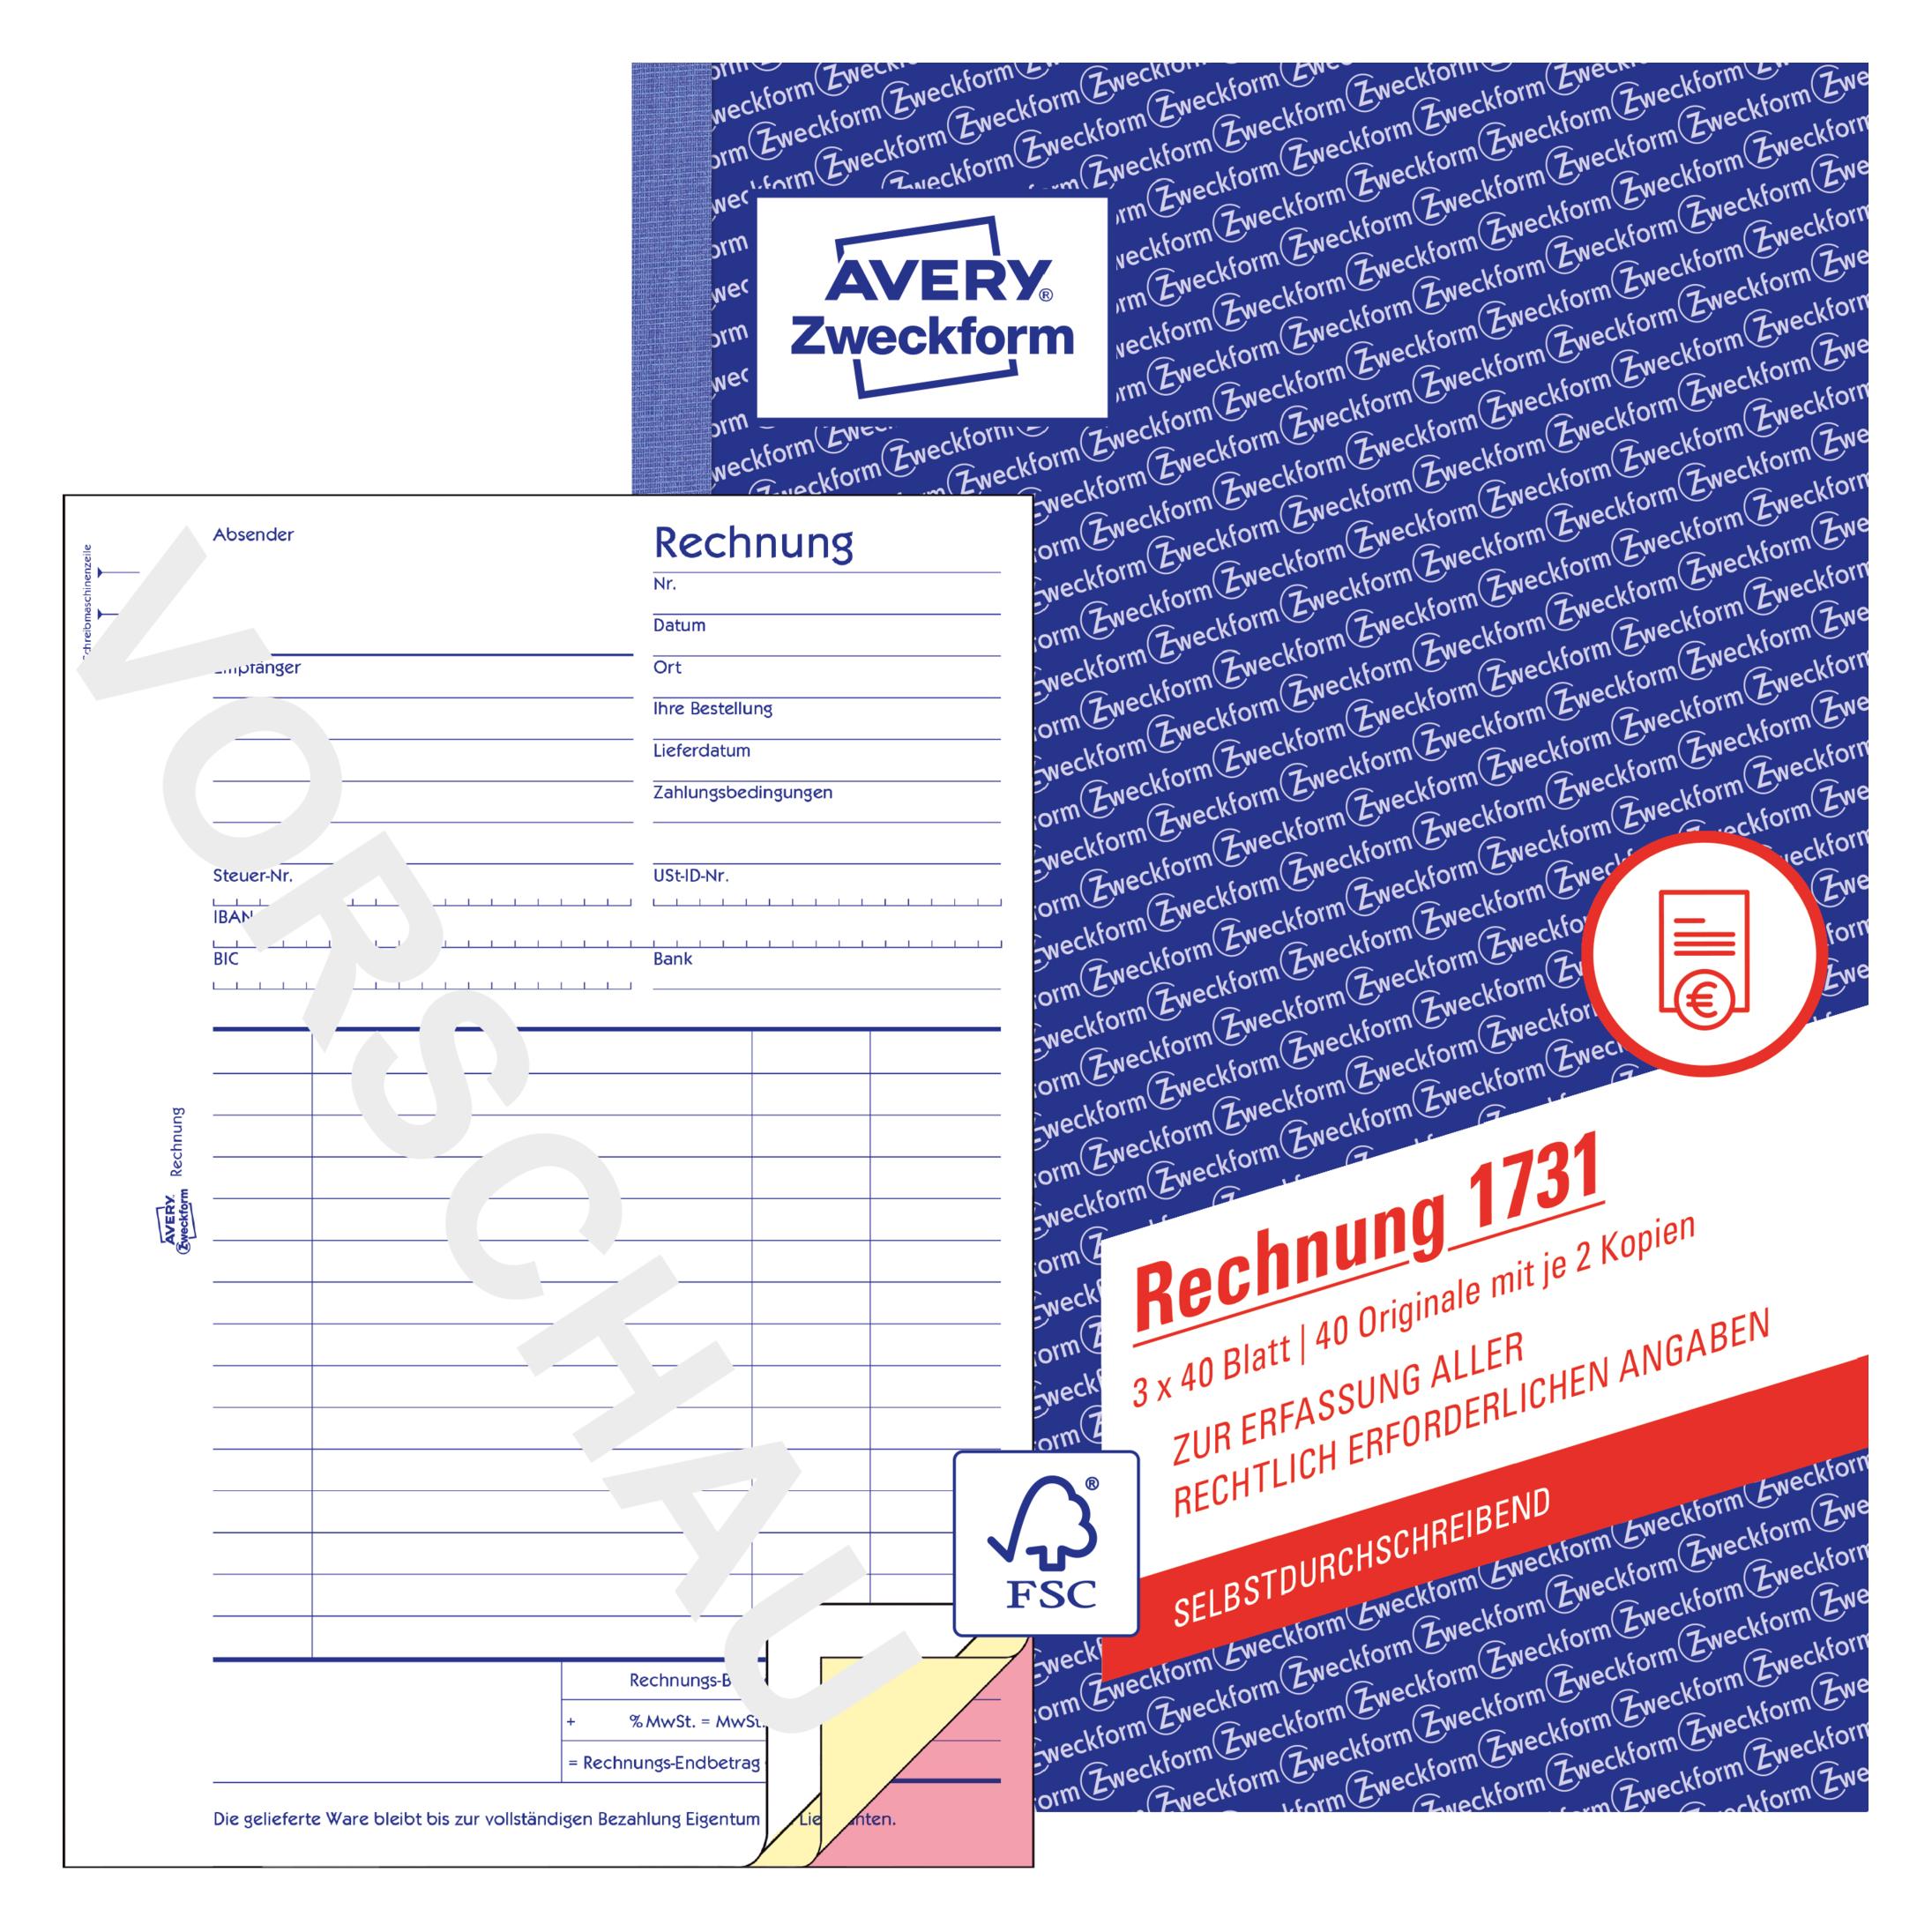
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **

Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
E-Rechnung ViewerDetailliert und anschaulich Dieser Kurs bietet Ihnen detaillierte Erklärungen zu Excel und beruft sich dabei auf eine simple, aber effektive Herangehensweise: Wie mache ich etwas? Wie genau funktioniert das? Was kann ich damit alles tun? Excel bietet seinen Nutzern praktische Funktionen, die in vielen Bereichen angewendet werden können, wie z.B. eine übersichtliche Darstellung komplexer Inhalte, automatisches Zusammenrechnen und Prozentrechnen. IT- und Excel-Profi René Fürst vermittelt sein Wissen zum Programm durchdacht und detailliert und geht in klaren Schritten vom simplen ins komplexe. Er teilt außerdem sein Know-how und Tipps zu professionellen Designs und Layouts. Vielerlei Anwendungen und Funktionen Excel bietet praktische Funktionen für Zuhause und im Beruf. Erstellen Sie beispielsweise detaillierte Einkaufslisten und Haushaltsbudgets und behalten Sie damit den Überbli...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, RechnungDer Rechnungsblock von Sigel ist ein praktisches Formular, das speziell für die Erstellung von Rechnungen konzipiert wurde. Mit einem Papiergewicht von 56 g/m2 bietet er eine robuste und dennoch handliche Lösung für den täglichen Gebrauch. Das Papier ist holzfrei und elementar chlorfrei gebleicht, was nicht nur umweltfreundlich ist, sondern auch eine hohe Qualität gewährleistet. Der Block enthält 40 Blatt und ist selbstdurchschreibend, was bedeutet, dass Sie mehrere Kopien einer Rechnung gleichzeitig erstellen können, ohne zusätzliche Kopien anfertigen zu müssen. Die ultrafeine Microperforation ermöglicht ein einfaches Abtrennen der Blätter, während die Abheftlochung eine unkomplizierte Archivierung der Rechnungen ermöglicht. Der Rechnungsblock kann sowohl mit der Hand als auch mit einer Schreibmaschine beschriftet werden, was ihn vielseitig einsetzbar macht. Ideal für Unternehmen und Selbstständige, die eine effiziente und professionelle Lösung für ihre Rechnungsstellung suchen.102,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.