Domain bestellungsurkunde.de kaufen?
Wir ziehen mit dem Projekt
bestellungsurkunde.de um.
Sind Sie am Kauf der Domain
bestellungsurkunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bestellungsurkunde.de kaufen?
Was kommt in die GuV Rechnung?
In die GuV-Rechnung, auch Gewinn- und Verlustrechnung genannt, werden alle Erträge und Aufwendungen eines Unternehmens erfasst, die im Geschäftsjahr angefallen sind. Dazu gehören Umsatzerlöse, betriebliche Aufwendungen wie Material- und Personalkosten, Abschreibungen, Zinsen und Steuern. Die GuV-Rechnung zeigt somit, ob ein Unternehmen in einem bestimmten Zeitraum einen Gewinn oder Verlust erwirtschaftet hat. Sie ist ein wichtiger Bestandteil des Jahresabschlusses und dient der Analyse der Ertragslage eines Unternehmens. **
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **

Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **
Top-Angebote
Produkte zum Begriff Guv:
-
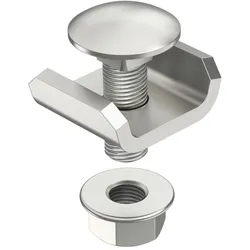
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was kommt in die GuV Rechnung?
In die GuV-Rechnung, auch Gewinn- und Verlustrechnung genannt, werden alle Erträge und Aufwendungen eines Unternehmens erfasst, die im Geschäftsjahr angefallen sind. Dazu gehören Umsatzerlöse, betriebliche Aufwendungen wie Material- und Personalkosten, Abschreibungen, Zinsen und Steuern. Die GuV-Rechnung zeigt somit, ob ein Unternehmen in einem bestimmten Zeitraum einen Gewinn oder Verlust erwirtschaftet hat. Sie ist ein wichtiger Bestandteil des Jahresabschlusses und dient der Analyse der Ertragslage eines Unternehmens. **
-
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **
-
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Ähnliche Suchbegriffe für Guv
-
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.